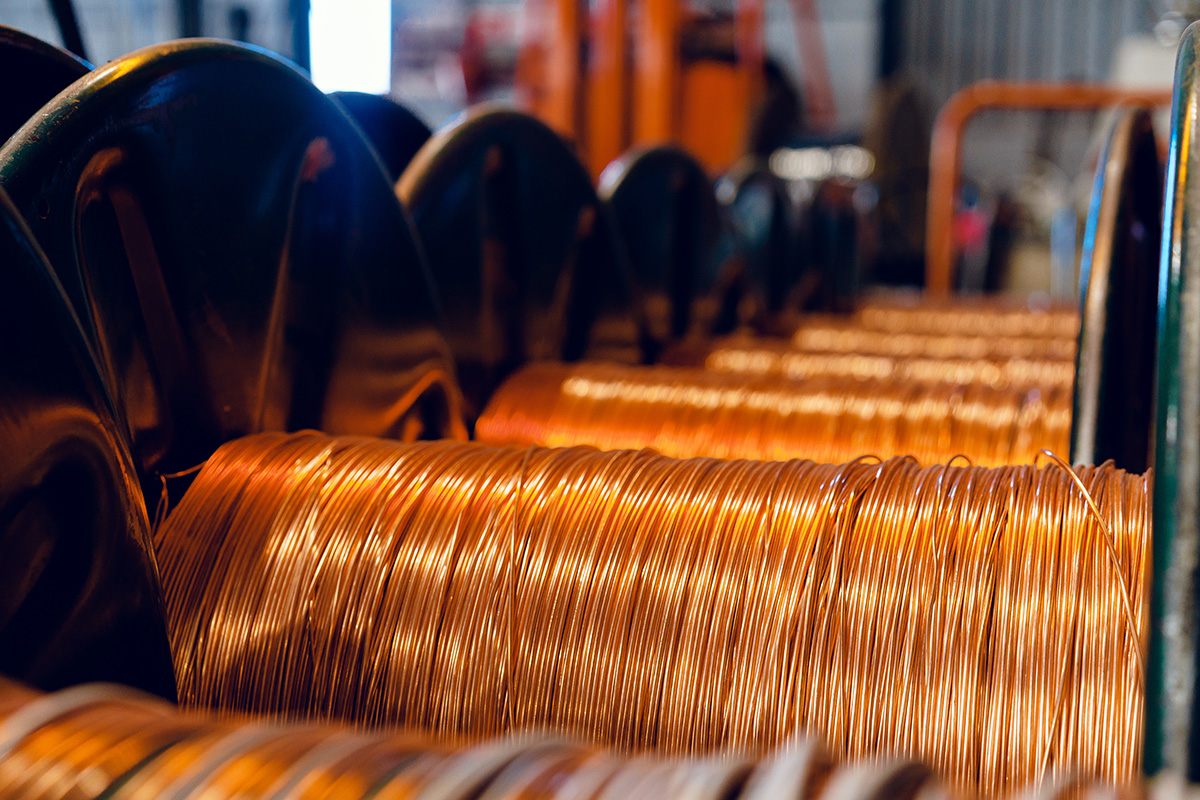
На рудниците за бакар им се потребни нови инвестиции од околу 332 милијарди долари за да се избегне иден шок во снабдувањето, според проценките на организацијата Bloomberg New Energy Finance.
Без значителни капитални инвестиции, пазарот на бакар се соочува со проектиран недостиг на понуда од 20 милиони метрички тони до 2050 година и ризик од сериозен недостиг што би го забавил преминот кон електрификација, се наведува во извештајот објавен во вторникот.
Се очекува пазарот да влезе во дефицит до 2028 година, бидејќи побарувачката расте, додека производителите тешко успеваат да го надоместат падот на производството, наведуваат аналитичарите на BNEF.
Напуштањето на фосилните горива и преминот кон електрификација на сè, од автомобили до центри за податоци, го направија бакарот метал со убедливо најголеми ограничувања во понудата меѓу металите опфатени во извештајот на BloombergNEF „Transition Metals Outlook“.
Се предвидува дека побарувачката поврзана со електрификацијата ќе порасне за 89 проценти, достигнувајќи 23,3 милиони тони во 2050 година, што ќе претставува повеќе од половина од вкупната потрошувачка на бакар.
„Електрифицираниот транспорт е област во која примената на бакарот расте најбрзо“, напишаа аналитичарите. „Електричните автомобили, камионите и автобусите, чија употреба нагло ќе расте од 2026 до 2050 година, бараат бакар за моторите, инвертерите, батериските пакети, високонапонските кабли и системите за полнење.“
Овој црвен метал и понатаму ќе биде баран во градежништвото, индустриското производство и производите за широка потрошувачка, додека центрите за податоци претставуваат само „капка во морето“ во однос на вкупната побарувачка за бакар.
Можеби има доволно бакар под земјата, но новите рудници и проширувањето на постојните не почнуваат со работа доволно брзо за да го надоместат падот на производството во постојните капацитети. Без дополнителни инвестиции, вкупната понуда би можела да се намали за 14,5 проценти, од 30 милиони тони во 2026 година на 25,7 милиони тони до 2050 година. Намалувањето на концентрацијата на бакар во рудата ќе ги зголеми трошоците за производство, додека рециклирањето нема да биде доволно за да го надомести падот на примарното производство.
Дури и ако се инвестираат потребните 332 милијарди долари во нови рудници, дефицитот најверојатно ќе продолжи најмалку до 2043 година, бидејќи за развој на нов рудник за бакар во просек се потребни 17 години.
Се очекува Чиле да остане најголем производител на примарен бакар, иако неговото производство, според проценките на BNEF, ќе се намали од 5,8 милиони тони во 2026 година на 4,8 милиони тони во 2050 година.
И покрај тоа, уделот на земјата во вкупното рударско производство би се зголемил од 24 на 28 проценти, бидејќи производството во другите делови на светот ќе опаѓа побрзо.
